퇴직연금 DC형, 그저 회사에서 알아서 해주겠지 하고 방치하셨나요? 갑작스러운 실직이나 예상치 못한 큰 지출 앞에서 이 연금이 얼마나 중요한지 깨닫는 순간이 옵니다. 지금부터라도 내 퇴직연금을 적극적으로 관리해야 하는 이유와 방법을 알려드립니다.
퇴직연금 DC형은 확정기여형으로, 회사가 매년 일정 금액을 근로자 명의의 계좌에 납입하면 근로자가 직접 운용하는 방식입니다. 저는 큰 수술과 실직을 겪은 뒤 무너진 살림을 다시 세우며 재테크를 공부하고 있습니다. 단순히 '나중에 받는 돈'이 아니라, '지금부터 내가 키워야 할 자산'이라는 관점으로 접근해야 합니다.
퇴직연금 DC형, 왜 지금 당장 들여다봐야 할까요?
많은 분이 DC형 퇴직연금을 '회사에서 넣어주는 돈' 정도로만 생각하고 방치합니다. 하지만 DC형의 핵심은 바로 '근로자 본인의 운용'에 있습니다. 운용 성과에 따라 퇴직 시 받을 금액이 크게 달라지기 때문입니다. 불확실한 미래에 대비하는 든든한 방법 중 하나가 꾸준히 관리하는 자산입니다.
특히 퇴직연금은 장기 투자를 전제로 하므로, 복리의 마법을 최대한 활용할 수 있는 구조입니다. 매년 1%포인트의 수익률 차이가 20년, 30년 후에는 수천만원, 많게는 억 단위의 차이를 만들어낼 수 있습니다.
예를 들어, 매년 600만원씩 20년간 납입한다고 가정해 봅시다.
- 연 2% 수익률: 약 1억 4,580만원
- 연 5% 수익률: 약 1억 9,840만원
- 연 7% 수익률: 약 2억 4,600만원
(매년 말 납입·연 복리 가정. 위 수치는 세전이며, 단순 예시로 실제와 다를 수 있습니다. 정확한 계산은 개인의 납입액, 기간, 수익률에 따라 달라집니다.)
보시다시피, 연 2%와 연 7%의 차이는 약 1억 원에 이릅니다. 이것이 바로 우리가 퇴직연금 DC형을 방치해서는 안 되는 이유입니다.
나에게 맞는 DC형 투자 상품 선택 가이드
DC형 퇴직연금 운용을 시작하려 할 때 가장 먼저 마주하는 고민은 '어떤 상품에 투자해야 할까?'입니다. 금융기관에서는 다양한 원리금보장상품과 실적배당형 상품을 제시하지만, 내 상황에 맞는 선택이 중요합니다.
1. 나의 투자 성향 파악하기: 원금 손실을 절대 용납할 수 없다면 원리금보장상품(정기예금, ELB 등)이 적합합니다. 하지만 낮은 수익률을 감수해야 합니다. 반면, 시장의 변동성을 일부 감수하더라도 더 높은 수익을 추구한다면 실적배당형 상품(펀드, ETF 등)을 고려할 수 있습니다. 저는 오랜 기간 보유한 주식은 수익을 냈지만, 최근에 산 주식은 부진한 경험을 통해 초보 투자자에게는 단기적인 시장 예측보다 장기적인 관점의 투자가 중요하다는 것을 계좌로 배웠습니다. DC형은 대부분 장기 운용이므로, 장기적인 관점에서 접근하는 것이 좋습니다.
2. 투자 기간 고려하기: 퇴직까지 남은 기간이 길다면(20년 이상) 주식 비중이 높은 펀드나 ETF 등 위험자산에 대한 투자를 늘려볼 수 있습니다. 젊을수록 손실을 만회할 시간이 충분하기 때문입니다. 반대로 퇴직이 임박했다면(5년 이내) 안정적인 원리금보장상품이나 채권형 펀드 등 안전자산의 비중을 높여야 합니다.
3. 수수료 확인하기: 펀드나 ETF 등 실적배당형 상품은 운용보수와 수수료가 발생합니다. 이 작은 수수료가 장기적으로는 수익률에 큰 영향을 미칠 수 있으므로, 반드시 확인하고 비교해야 합니다. 동일한 유형의 상품이라면 수수료가 낮은 것을 선택하는 것이 유리합니다.
DC형 운용 점검 체크리스트
- 퇴직까지 남은 기간과 감당할 수 있는 손실 폭을 정했는가?
- 지금 적립금이 원리금보장형·실적배당형 중 어디에 들어 있는지 확인했는가?
- 같은 유형 펀드·ETF의 총보수를 비교했는가?
- 위험자산 투자 한도(적립금의 70%, 요건을 갖춘 TDF 등은 예외)를 확인했는가?
공식 기관에서 확인하기
제도·세율·기준은 바뀜 수 있어요. 결정 전에 아래 기관에서 최신 내용을 확인하세요.
※ 정보 제공용이며 투자·가입 권유가 아닙니다. 금리·조건은 시점·기관에 따라 다르고 원금 손실 위험이 있습니다. 결정 전 공식 기관·전문가 확인 필수.
💪 이 블로그를 운영하는 이유 · 운영자의 실제 경험
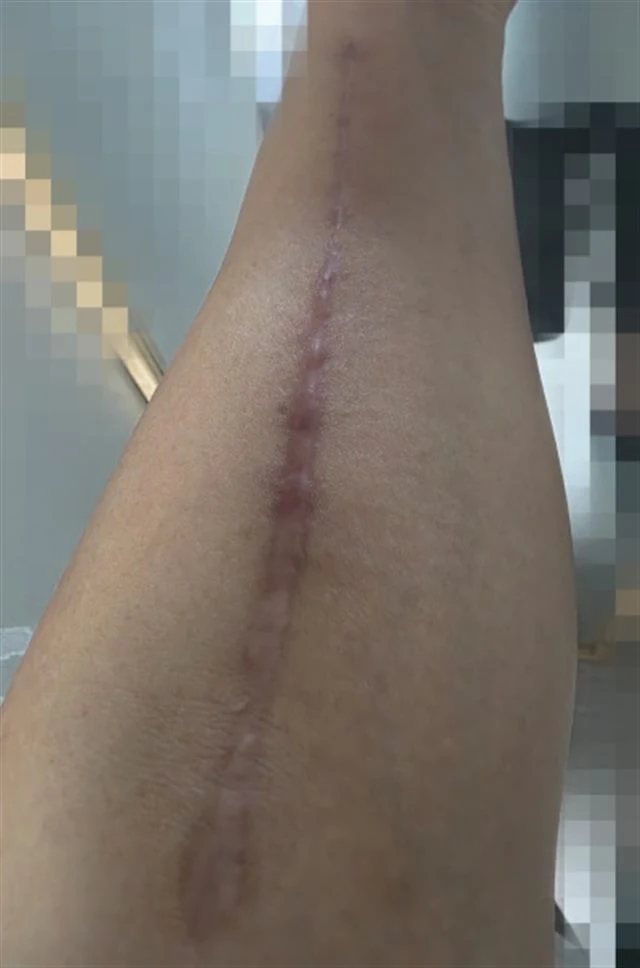
관상동맥우회술 후 회복 중 실직을 경험했습니다. 매달 들어오던 월급이 사라지자, 무심코 넘겼던 지출과 제도들이 눈에 들어왔습니다. 지금은 아끼고, 공부하고, 하나씩 되찾고 있습니다. 그 과정을 정직하게 공유합니다.
※ 개인 경험을 바탕으로 한 정보 제공이며, 투자·대출·세무 결정은 반드시 전문가와 상담하세요.

